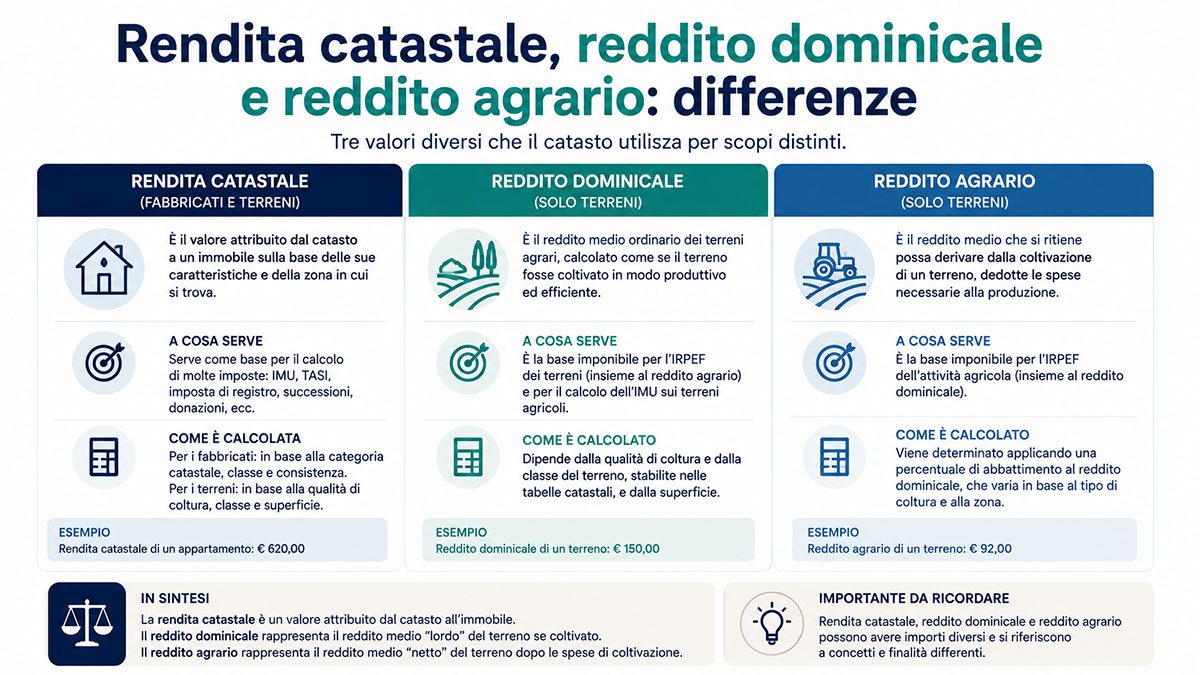
Rendita catastale, reddito dominicale e reddito agrario sono valori che compaiono frequentemente nei dati e nelle visure catastali, ma non indicano la stessa cosa.
La distinzione fondamentale può essere riassunta in poche parole:
fabbricati → rendita catastale;
terreni → reddito dominicale + reddito agrario.
Un appartamento, un garage o un locale commerciale può quindi avere una rendita catastale, mentre una particella censita al Catasto Terreni può presentare un reddito dominicale e un reddito agrario.
Questi importi non devono essere confusi con il valore di mercato del bene, con il canone di locazione di un appartamento o con il guadagno effettivamente ottenuto coltivando un terreno. Sono valori catastali determinati secondo criteri estimativi e utilizzati anche nell'ambito fiscale.
Capire la differenza è utile non soltanto per leggere correttamente una visura, ma anche per evitare interpretazioni errate quando si consulta un terreno o un fabbricato.
Rendita catastale, reddito dominicale e agrario in breve
| Dato catastale | Dove si trova principalmente | Cosa rappresenta |
|---|---|---|
| Rendita catastale | Catasto Fabbricati | Valore reddituale catastale attribuito all'unità immobiliare |
| Reddito dominicale | Catasto Terreni | Componente del reddito catastale riferibile alla proprietà del terreno |
| Reddito agrario | Catasto Terreni | Componente riferibile all'organizzazione del capitale e del lavoro impiegati nell'attività agricola |
Questa tabella consente già di evitare l'errore più comune: un terreno non ha normalmente una “rendita catastale” nel senso utilizzato per un appartamento. Per i terreni censiti al relativo catasto troviamo invece i redditi dominicale e agrario.
Che cos'è la rendita catastale
La rendita catastale è un valore attribuito alle unità immobiliari censite al Catasto Fabbricati secondo le regole dell'estimo catastale.
Può riguardare, per esempio:
- abitazioni;
- uffici;
- negozi;
- box;
- autorimesse;
- depositi;
- laboratori;
- opifici;
- altre unità immobiliari censite.
Non rappresenta necessariamente quanto quell'immobile potrebbe essere affittato oggi e non indica il suo prezzo di vendita.
Un appartamento con rendita catastale di 750 euro, per esempio, non significa che valga 750 euro né che debba essere affittato a 750 euro al mese.
La rendita è un dato catastale utilizzato come riferimento in diversi procedimenti fiscali e amministrativi.
Come viene determinata la rendita catastale
Il sistema varia in funzione della categoria catastale dell'immobile.
Per molte unità immobiliari appartenenti alle categorie a destinazione ordinaria, la rendita viene determinata considerando elementi come:
- categoria catastale;
- classe;
- consistenza;
- tariffa d'estimo prevista per quella categoria e classe.
In forma semplificata, per molte unità appartenenti ai gruppi A, B e C il principio è:
consistenza × tariffa d'estimo = rendita catastale.
Per immobili appartenenti a categorie speciali o particolari, come diverse unità dei gruppi D ed E, la determinazione segue invece criteri estimativi specifici e può avvenire attraverso una stima diretta.
Questo spiega anche perché due immobili apparentemente simili possano avere rendite differenti: categoria, classe, consistenza e caratteristiche catastali possono non coincidere.
La rendita catastale è il valore dell'immobile?
No.
La rendita catastale e il valore di mercato sono due grandezze differenti.
Il valore di mercato dipende da fattori come:
- zona;
- domanda e offerta;
- stato dell'immobile;
- piano;
- esposizione;
- qualità delle finiture;
- andamento del mercato immobiliare;
- caratteristiche specifiche del bene.
La rendita catastale deriva invece dal sistema di classamento ed estimo catastale.
Un immobile che sul mercato vale 250.000 euro potrebbe quindi avere, per esempio, una rendita catastale di poche centinaia o alcune migliaia di euro.
I due valori non devono essere confrontati direttamente.
A cosa serve la rendita catastale
La rendita catastale costituisce un riferimento importante per diversi calcoli fiscali riguardanti gli immobili.
A seconda dell'imposta o dell'operazione, il valore catastale di partenza può essere sottoposto a rivalutazioni e coefficienti previsti dalla normativa applicabile.
Può assumere rilevanza, per esempio, nell'ambito di:
- imposte relative al possesso di immobili;
- determinazione di valori catastali utilizzati in determinate compravendite;
- successioni e donazioni;
- imposte sui redditi dei fabbricati;
- altre procedure fiscali nelle quali è previsto l'utilizzo della rendita catastale.
Non bisogna però prendere la rendita visualizzata in una visura e utilizzarla direttamente in qualsiasi calcolo: la formula dipende dalla specifica imposta e dalla normativa vigente.
Dove trovare la rendita catastale
La rendita può essere consultata attraverso i dati catastali relativi all'unità immobiliare.
Una delle modalità più complete è la visura catastale dell'immobile, che permette di approfondire gli identificativi e le altre informazioni disponibili negli archivi consultati.
Se non sai se partire dal bene oppure dall'intestatario, trovi una guida dedicata alle differenze tra visura catastale per immobile e per soggetto.
Se invece ti interessano principalmente intestatari e valori reddituali collegati al bene, su CatastoDigitale.it è disponibile il servizio Intestatari e dati reddituali.
Per iniziare dalla posizione geografica puoi prima individuare il bene tramite la mappa catastale utilizzando Comune, foglio e particella.
Che cos'è il reddito dominicale
Passando dai fabbricati ai terreni cambia la terminologia.
Il reddito dominicale è una delle due componenti reddituali attribuite catastalmente ai terreni.
In termini semplificati, rappresenta la componente del reddito medio ordinario del terreno riconducibile alla proprietà del fondo e alle sue caratteristiche.
Il termine “dominicale” deriva proprio dal rapporto con il dominus, cioè il soggetto titolare del diritto sul terreno.
Il reddito dominicale è collegato a elementi catastali del fondo come:
- qualità della coltura;
- classe;
- superficie;
- tariffe d'estimo applicabili.
Non rappresenta quindi il guadagno reale che il proprietario ottiene ogni anno da quel terreno.
Un esempio di reddito dominicale
Immaginiamo una particella agricola che presenti nella documentazione catastale:
- superficie: 3.200 m²;
- qualità: seminativo;
- classe: 2;
- reddito dominicale: 42,70 euro;
- reddito agrario: 31,25 euro.
Quei 42,70 euro non rappresentano il valore del terreno e non significano nemmeno che il proprietario guadagni soltanto 42,70 euro all'anno.
Sono un valore reddituale catastale attribuito alla particella secondo il sistema estimativo previsto.
Lo stesso vale per il reddito agrario di 31,25 euro.
I valori di questo esempio sono puramente illustrativi.
Che cos'è il reddito agrario
Il reddito agrario rappresenta invece la parte del reddito medio ordinario del terreno imputabile al capitale di esercizio e al lavoro di organizzazione impiegati nell'attività agricola, entro la potenzialità produttiva del terreno.
Questa definizione permette di comprendere la differenza con il reddito dominicale.
Possiamo semplificare così:
reddito dominicale → componente riferita al terreno e alla titolarità del fondo;
reddito agrario → componente riferita all'esercizio dell'attività agricola sul terreno.
Il reddito agrario non corrisponde comunque al fatturato dell'agricoltore e nemmeno all'utile realmente ottenuto dalla vendita dei prodotti agricoli.
È anch'esso un reddito catastale convenzionale.
Reddito dominicale e agrario: qual è la differenza?
È probabilmente la domanda più importante quando si legge una visura relativa a un terreno.
| Reddito dominicale | Reddito agrario |
|---|---|
| È collegato alla titolarità del terreno | È collegato all'esercizio dell'attività agricola |
| Considera il fondo e la sua capacità reddituale catastale | Considera la componente imputabile a capitale di esercizio e organizzazione del lavoro |
| Riguarda il possessore secondo le regole fiscali applicabili | Può riguardare il soggetto che esercita l'attività agricola |
| È un valore catastale | È un valore catastale |
| Non è il valore commerciale del terreno | Non è il guadagno reale dell'attività agricola |
Perché un terreno ha due redditi?
La presenza di due valori nasce dalla necessità di distinguere due componenti economicamente diverse.
Un terreno possiede infatti una capacità produttiva collegata al fondo stesso, ma la produzione agricola richiede anche organizzazione, lavoro e capitale.
Il sistema distingue quindi:
- la componente attribuibile alla proprietà e alle caratteristiche del terreno;
- la componente attribuibile all'organizzazione dell'attività agricola.
Da qui derivano rispettivamente reddito dominicale e reddito agrario.
Chi dichiara il reddito dominicale?
Dal punto di vista fiscale, in linea generale il reddito dominicale riguarda il soggetto che possiede il terreno a titolo di proprietà o sulla base di un altro diritto reale rilevante secondo le norme applicabili.
Il caso concreto può variare in presenza, per esempio, di:
- usufrutto;
- nuda proprietà;
- enfiteusi;
- comproprietà;
- affitto del fondo;
- altre situazioni giuridiche.
È quindi importante distinguere il semplice valore che compare nel Catasto dalle regole utilizzate per attribuire fiscalmente quel reddito ai diversi soggetti.
Chi dichiara il reddito agrario?
Il reddito agrario segue una logica parzialmente diversa perché è collegato all'esercizio dell'attività agricola.
Quando proprietario e soggetto che conduce il terreno coincidono, entrambi i redditi possono fare capo allo stesso soggetto secondo le regole fiscali applicabili.
Se invece l'attività agricola viene esercitata da un'altra persona, per esempio nell'ambito di un fondo agricolo concesso in affitto, il reddito agrario può essere attribuito al soggetto che esercita l'attività agricola, mentre il reddito dominicale resta legato al possessore del terreno secondo le norme previste.
È uno dei motivi per cui i due valori vengono mantenuti distinti.
Reddito agrario e affitto del terreno non sono la stessa cosa
Un altro errore frequente consiste nel confondere il reddito agrario con il canone pagato per affittare un terreno.
Sono due concetti completamente diversi.
Il canone di affitto è quanto viene effettivamente pagato in base al contratto.
Il reddito agrario è invece un valore determinato secondo le regole catastali.
Per esempio, un terreno potrebbe avere:
- reddito agrario catastale: 65 euro;
- canone di affitto effettivo: 2.000 euro all'anno.
Non esiste alcuna contraddizione: i due importi hanno funzioni e modalità di determinazione differenti.
Reddito dominicale e valore del terreno non sono la stessa cosa
Lo stesso ragionamento vale per il reddito dominicale.
Un terreno agricolo che sul mercato vale 100.000 euro potrebbe avere un reddito dominicale di poche decine o centinaia di euro.
Il reddito dominicale non rappresenta:
- il prezzo di vendita;
- il valore al metro quadrato;
- la rendita di mercato;
- il possibile guadagno derivante dalla coltivazione;
- il canone ottenibile concedendo il fondo in affitto.
È invece un valore appartenente al sistema catastale dei terreni.
Da cosa dipendono reddito dominicale e reddito agrario?
I redditi catastali dei terreni sono collegati alla classificazione del fondo.
Nella visura possono comparire elementi come:
- qualità;
- classe;
- superficie;
- reddito dominicale;
- reddito agrario.
La qualità descrive la tipologia catastale di coltura o destinazione agricola del terreno, mentre la classe esprime, all'interno della stessa qualità e nel relativo contesto censuario, differenze nella capacità produttiva considerate dal sistema catastale.
Alle diverse combinazioni vengono associate specifiche tariffe d'estimo.
Qualità catastale del terreno: alcuni esempi
Nella documentazione catastale possono comparire diverse qualità di coltura, per esempio:
- seminativo;
- seminativo irriguo;
- uliveto;
- vigneto;
- frutteto;
- agrumeto;
- pascolo;
- bosco;
- orto;
- altre qualità previste dal sistema catastale.
La classificazione incide sui redditi attribuiti alla particella.
Per questo due terreni della stessa superficie possono presentare redditi dominicali e agrari differenti.
Cosa succede se cambia la coltura del terreno?
La coltura effettivamente praticata può cambiare nel tempo.
Un terreno originariamente censito come seminativo potrebbe, per esempio, essere trasformato in vigneto o destinato a un'altra coltura.
Quando si verificano variazioni che incidono sulla qualità o sulla classe catastale, possono sorgere obblighi di aggiornamento secondo le procedure previste.
La variazione può comportare anche una modifica del reddito dominicale e del reddito agrario attribuiti al terreno.
Questo spiega perché, nelle dichiarazioni fiscali, è importante verificare che la coltura effettivamente praticata corrisponda a quella risultante dagli atti catastali oppure applicare le regole previste per le variazioni.
Rendita catastale e redditi dei terreni compaiono nello stesso documento?
Dipende dal tipo di immobile consultato.
In una visura relativa a un fabbricato troveremo normalmente la rendita catastale, quando prevista.
In una visura relativa a un terreno possiamo invece trovare:
- superficie;
- qualità;
- classe;
- reddito dominicale;
- reddito agrario.
È quindi il tipo di bene censito a determinare quale informazione reddituale viene mostrata.
Esempio: appartamento e terreno a confronto
Consideriamo due beni completamente differenti.
Appartamento
Un'unità immobiliare potrebbe presentare:
- categoria: A/2;
- classe: 4;
- consistenza: 6 vani;
- rendita catastale: 780 euro.
Terreno
Una particella potrebbe invece presentare:
- superficie: 5.500 m²;
- qualità: uliveto;
- classe: 2;
- reddito dominicale: 58,40 euro;
- reddito agrario: 41,20 euro.
Tutti gli importi dell'esempio sono inventati esclusivamente per mostrare la differenza tra i dati.
Il primo bene ha quindi una rendita catastale; il secondo presenta due redditi catastali del terreno.
Perché il reddito dominicale può essere diverso dal reddito agrario?
Non esiste alcuna regola per cui i due importi debbano coincidere.
Sono determinati sulla base di componenti differenti e possono quindi assumere valori diversi.
Un terreno potrebbe avere, per esempio:
reddito dominicale: 90 euro
reddito agrario: 63 euro.
Un'altra particella potrebbe avere valori molto differenti anche se ha una superficie simile, perché possono cambiare:
- qualità;
- classe;
- tariffe applicabili;
- caratteristiche catastali del fondo.
La rendita catastale cambia se aumenta il valore di mercato della casa?
Non automaticamente.
L'aumento del prezzo di mercato di una zona non comporta, da solo e in tempo reale, un corrispondente aumento della rendita catastale della singola unità.
Il mercato immobiliare e il sistema catastale seguono logiche differenti.
La rendita può invece essere interessata da eventi catastalmente rilevanti, per esempio in seguito a determinate variazioni dell'unità immobiliare che richiedano un nuovo classamento o un aggiornamento catastale.
La rendita catastale cambia dopo una ristrutturazione?
Può accadere, ma non qualsiasi intervento produce automaticamente una nuova rendita.
Quando i lavori modificano caratteristiche dell'unità rilevanti ai fini catastali può essere necessario presentare un aggiornamento.
A seconda del caso possono cambiare elementi come:
- consistenza;
- distribuzione dell'unità;
- destinazione;
- categoria;
- classe;
- numero delle unità immobiliari.
Una variazione di questi elementi può comportare una nuova determinazione della rendita.
La rendita catastale è l'importo delle tasse da pagare?
No.
Questo è un altro errore molto comune.
Se una casa ha una rendita catastale di 800 euro non significa che il proprietario debba pagare automaticamente 800 euro di imposte.
La rendita può rappresentare un dato di partenza sul quale, quando previsto, vengono applicati rivalutazioni, moltiplicatori, aliquote, detrazioni o altre regole proprie della specifica imposta.
Bisogna quindi distinguere:
dato catastale → base o elemento utilizzato nel calcolo → imposta effettivamente dovuta.
Sono tre passaggi differenti.
Reddito dominicale e agrario sono le tasse da pagare?
No.
Anche in questo caso gli importi riportati in Catasto non corrispondono direttamente alle imposte dovute.
I valori catastali vengono utilizzati secondo le regole fiscali applicabili al periodo d'imposta, alla tipologia di terreno e al soggetto interessato.
Possono inoltre essere previste rivalutazioni, esenzioni, sostituzioni d'imposta o regimi particolari.
Per un calcolo fiscale è quindi necessario utilizzare la normativa e le istruzioni relative all'anno interessato, senza limitarsi a leggere l'importo presente nella visura.
Come trovare rendita, reddito dominicale e reddito agrario online
Se conosci gli identificativi catastali del bene puoi richiedere i dati disponibili partendo da:
- Comune;
- foglio;
- particella;
- eventuale subalterno per i fabbricati.
Su CatastoDigitale.it puoi innanzitutto utilizzare la mappa catastale online per individuare la particella corretta.
Una volta selezionato l'immobile, il servizio Intestatari e dati reddituali permette di richiedere i dati disponibili relativi agli intestatari e, quando presenti negli archivi, rendita catastale oppure redditi dominicale e agrario.
Quando serve invece il documento catastale completo puoi utilizzare la visura catastale immobile in PDF.
Come capire se sto guardando un fabbricato o un terreno
Gli identificativi Comune, foglio e particella possono comparire sia nel Catasto Terreni sia nel Catasto Fabbricati.
Per questo non basta incontrare un numero di particella per sapere quale tipo di bene stiamo consultando.
La presenza del subalterno è tipica dell'identificazione delle singole unità immobiliari del Catasto Fabbricati, mentre nei dati dei terreni assumono particolare importanza qualità, classe, superficie e redditi dominicale e agrario.
Per comprendere meglio gli identificativi puoi consultare particella catastale: cos'è, cosa identifica e come trovarla.
Rendita e superficie catastale sono la stessa cosa?
No.
La superficie misura un'estensione.
La rendita è invece un valore reddituale catastale.
Due appartamenti della stessa superficie possono avere rendite diverse, così come due terreni della stessa estensione possono avere redditi dominicali e agrari differenti.
Non bisogna quindi utilizzare i metri quadrati come unico elemento per prevedere l'importo della rendita o dei redditi catastali.
Rendita catastale e intestatario: sono informazioni diverse
Anche se possono comparire nella stessa consultazione, rispondono a domande differenti.
L'intestazione catastale indica i soggetti e i diritti risultanti negli archivi catastali.
La rendita catastale o i redditi dominicale e agrario descrivono invece la componente reddituale attribuita catastalmente al bene.
Per esempio, una particella potrebbe avere:
- due intestatari al 50%;
- reddito dominicale complessivo della particella;
- reddito agrario complessivo della particella.
Quote, diritti e modalità fiscali di attribuzione devono poi essere interpretati secondo la documentazione e le norme applicabili.
Errori comuni da evitare
1. Chiamare “rendita catastale” il reddito di un terreno
Per i terreni si parla normalmente di reddito dominicale e reddito agrario, non della rendita catastale utilizzata per le unità del Catasto Fabbricati.
2. Considerare la rendita come valore di mercato
La rendita catastale non indica quanto vale una casa sul mercato.
3. Considerare il reddito dominicale come guadagno del proprietario
È un valore catastale e non il ricavo effettivamente prodotto dal terreno.
4. Considerare il reddito agrario come fatturato agricolo
Il reddito agrario non rappresenta quanto viene incassato vendendo vino, olive, ortaggi o altri prodotti.
5. Sommare i valori per ottenere il prezzo del terreno
Reddito dominicale + reddito agrario non restituiscono il valore commerciale della particella.
6. Usare direttamente la rendita per calcolare qualsiasi imposta
Ogni tributo segue regole proprie. Rivalutazioni, coefficienti, aliquote ed eventuali agevolazioni devono essere verificati secondo la normativa applicabile.
7. Confondere dati catastali e situazione giuridica
Rendite, redditi e intestazioni sono informazioni catastali. Per verifiche sulla proprietà o su altri diritti con conseguenze giuridiche può essere necessario consultare anche atti e registri della pubblicità immobiliare.
Domande frequenti
Qual è la differenza tra rendita catastale e reddito dominicale?
La rendita catastale riguarda principalmente le unità immobiliari censite al Catasto Fabbricati. Il reddito dominicale è invece uno dei valori reddituali attribuiti ai terreni e riguarda la componente riferibile al fondo e alla sua titolarità.
Qual è la differenza tra reddito dominicale e reddito agrario?
Il reddito dominicale è collegato alla componente reddituale del terreno riconducibile alla proprietà del fondo, mentre il reddito agrario riguarda la componente imputabile al capitale di esercizio e al lavoro di organizzazione impiegati nell'attività agricola.
Un terreno ha una rendita catastale?
Per i terreni censiti al Catasto Terreni i dati reddituali tipici sono reddito dominicale e reddito agrario. La rendita catastale è invece caratteristica delle unità del Catasto Fabbricati, secondo le regole previste per le diverse categorie.
Dove trovo il reddito dominicale?
Il reddito dominicale può essere consultato nei dati catastali relativi al terreno, insieme al reddito agrario, alla superficie, alla qualità e alla classe quando presenti.
Dove trovo la rendita catastale?
La rendita catastale è presente nei dati catastali dell'unità immobiliare quando prevista. Può essere approfondita attraverso una visura catastale.
Il reddito dominicale indica quanto vale un terreno?
No. È un valore catastale reddituale e non il prezzo di mercato della particella.
Il reddito agrario è quanto guadagna l'agricoltore?
No. Non corrisponde al fatturato né all'utile realmente prodotto dall'attività agricola.
La rendita catastale è quanto posso chiedere di affitto?
No. Canone di mercato e rendita catastale sono valori determinati secondo logiche completamente differenti.
Due terreni della stessa superficie possono avere redditi differenti?
Sì. Qualità, classe e tariffe catastali possono essere differenti, quindi due particelle della stessa estensione possono avere redditi dominicali e agrari diversi.
Due appartamenti della stessa superficie possono avere rendite differenti?
Sì. La rendita non dipende esclusivamente dalla superficie: categoria, classe, consistenza e altri elementi catastali possono incidere sulla sua determinazione.
Se cambia la coltura cambia anche il reddito catastale?
Una variazione della coltura che determina una diversa qualità o classe catastale può incidere sui redditi dominicale e agrario e richiedere gli aggiornamenti previsti.
Rendita catastale e redditi catastali servono per le tasse?
Sono valori utilizzati anche nell'ambito fiscale, ma non rappresentano direttamente l'importo delle imposte dovute. Il calcolo dipende dalla specifica normativa applicabile.
Conclusioni
Rendita catastale, reddito dominicale e reddito agrario appartengono allo stesso sistema catastale, ma descrivono situazioni differenti.
La regola più semplice da ricordare è:
Catasto Fabbricati → rendita catastale.
Catasto Terreni → reddito dominicale e reddito agrario.
La rendita catastale rappresenta un valore reddituale attribuito all'unità immobiliare e viene utilizzata come riferimento in diversi procedimenti fiscali.
Per i terreni il sistema distingue invece due componenti: il reddito dominicale, collegato al fondo e alla sua titolarità, e il reddito agrario, collegato all'organizzazione del capitale e del lavoro impiegati nell'attività agricola.
Nessuno di questi valori deve essere interpretato come prezzo di mercato o guadagno effettivo.
Se vuoi conoscere i dati associati a uno specifico bene puoi prima individuarlo attraverso la mappa catastale di CatastoDigitale.it e utilizzare il servizio Intestatari e dati reddituali.
Se invece ti occorre il documento catastale con gli identificativi e le informazioni disponibili negli archivi puoi richiedere una visura catastale dell'immobile o del terreno.
Fonti e approfondimenti
- Agenzia delle Entrate – Visura catastale e consultazione dei dati degli immobili
- Agenzia delle Entrate – Come leggere la visura catastale
- Agenzia delle Entrate – Quadro RA, redditi dei terreni
- Agenzia delle Entrate – Istruzioni dichiarazione dei redditi, terreni e fabbricati
- CatastoDigitale.it – Servizi catastali e ipotecari online
Nota: CatastoDigitale.it è un portale privato e non è il sito istituzionale dell'Agenzia delle Entrate. Le informazioni fiscali presenti nella guida hanno finalità divulgative. Regole, rivalutazioni, agevolazioni e modalità di dichiarazione possono cambiare nel tempo o dipendere dalla situazione del contribuente; per calcoli fiscali e adempimenti è necessario fare riferimento alla normativa e alle istruzioni vigenti per il periodo interessato.
Le informazioni hanno finalità divulgative e operative. Per atti, diritti reali, confini da accertare o dati con valore ufficiale è necessario fare riferimento alla documentazione competente e, quando opportuno, a un professionista abilitato.